
 By
De ce ai nevoie de asigurare de călătorie
Știu la ce te gândești: „Dar eu merg doar o săptămână în Grecia, ce mi se poate întâmpla?” Ei bine, am avut exact aceeași mentalitate până când un prieten a ajuns la urgențe în Barcelona cu o fractură de gleznă la doar două zile de la plecare. Factura medicală? Peste 3.000 de euro. Fără asigurare, prin urmare, toți banii de vacanță – și nu numai – s-ar fi dus pe tratament.
Asigurarea de călătorie nu este un moft, ci o plasă de siguranță care te protejează financiar în situații neprevăzute. De la urgențe medicale în străinătate și bagaje pierdute, până la zboruri anulate și repatriere sanitară, o poliță bună îți oferă liniștea de care ai nevoie ca să te bucuri cu adevărat de vacanță.
Iată câteva cifre care pun lucrurile în perspectivă: o evacuare medicală de urgență cu avionul din Europa poate costa între 15.000 și 100.000 de euro, în funcție de distanță și gravitatea situației. De asemenea, o spitalizare de câteva zile într-o țară occidentală poate ajunge la 5.000-10.000 de euro. În comparație, o asigurare de călătorie pentru o săptămână în Europa costă între 15 și 80 de lei – practic nimic raportat la riscul financiar.
Așadar, motivele principale pentru care merită să investești într-o asigurare de călătorie:
- Urgențe medicale – consultații, spitalizare, intervenții chirurgicale, medicamente
- Repatriere sanitară – transportul medical în țară în caz de accident grav
- Anularea sau întreruperea călătoriei – recuperarea banilor pe bilete și cazare
- Bagaje pierdute, deteriorate sau întârziate – despăgubire pentru pagube
- Răspundere civilă – dacă produci accidental pagube terților
- Asistență juridică – dacă ai probleme legale în străinătate
Tipuri de asigurare de călătorie
Nu toate asigurările de călătorie sunt la fel. Există mai multe tipuri, fiecare cu specificul său, iar alegerea potrivită depinde de cum călătorești, cât timp și unde mergi. Hai, prin urmare, să le luăm pe rând.
Asigurarea medicală de călătorie
Aceasta este baza oricărei polițe de călătorie și cel mai important tip de acoperire. Include cheltuieli medicale de urgență (consultații, analize, spitalizare, intervenții chirurgicale), transport sanitar și repatriere medicală. Pentru călătoriile în zona Schengen, acoperirea minimă obligatorie este de 30.000 de euro, dar recomandarea este să optezi pentru minim 50.000 de euro.
Asigurarea de anulare a călătoriei (storno)
Această componentă îți permite să recuperezi costurile prepaid ale călătoriei (bilete de avion, hotel, excursii) dacă trebuie să anulezi din motive acoperite de poliță – de exemplu boală, accident, deces în familie sau concediere. Unele polițe oferă și opțiunea „anulare din orice motiv”, dar cu o rambursare de 50-80% din costuri.
Asigurarea de bagaje
Acoperă pierderea, furtul sau deteriorarea bagajelor și a obiectelor personale. De obicei, suma maximă despăgubită variază între 500 și 2.000 de euro, cu limite per obiect. De asemenea, bagajele întârziate sunt acoperite, primind o sumă pentru achiziția de necesități imediate.
Asigurarea de întârziere a zborului
Dacă zborul tău este întârziat peste un anumit prag (de regulă 4-12 ore), poți primi despăgubire pentru cazare, masă și alte cheltuieli necesare. Atenție însă, aceasta este diferită de compensația oferită direct de compania aeriană conform regulamentului european EU261.
Asigurarea multi-trip (anuală)
Dacă faci mai multe călătorii pe an, o poliță anuală este mai avantajoasă. Plătești o singură primă și ești acoperit pentru toate deplasările din anul respectiv, de obicei cu o limită de 30-90 de zile per călătorie.
| Tip asigurare | Ce acoperă | Preț orientativ | Recomandat pentru |
|---|---|---|---|
| Medicală de bază | Urgențe medicale, repatriere | 1-2 lei/zi | Călătorii scurte în Europa |
| Standard (comprehensive) | Medical + bagaje + întârzieri | 2-4 lei/zi | Majoritatea vacanțelor |
| Cu storno | Standard + anulare călătorie | 4-8% din costul călătoriei | Vacanțe scumpe, rezervate din timp |
| Sporturi aventură | Standard + activități riscante | 3-6 lei/zi | Schi, scufundări, drumeții montane |
| Multi-trip (anuală) | Acoperire pentru toate călătoriile | 50-200 lei/an | Călători frecvenți (3+ călătorii/an) |
Ce acoperă și ce nu acoperă asigurarea de călătorie
Cea mai frecventă dezamăgire legată de asigurările de călătorie vine din necunoașterea exactă a condițiilor. Mulți oameni presupun că polița acoperă absolut orice, iar apoi rămân surprinși când cererea de despăgubire le este respinsă. Hai, așadar, să clarificăm lucrurile.
Ce acoperă de obicei
- Cheltuieli medicale de urgență
- Spitalizare și intervenții chirurgicale
- Transport sanitar și repatriere
- Anularea călătoriei (motive acoperite)
- Bagaje pierdute, furate sau deteriorate
- Întârzieri semnificative ale zborului
- Răspundere civilă în străinătate
- Repatrierea rămășițelor pământești
- Asistență juridică de urgență
- Avans cauțiune penală
Ce nu acoperă de obicei
- Condiții medicale preexistente (fără declarare)
- Călătorie în scop medical (turism medical)
- Sporturi extreme (fără supliment)
- Incidente sub influența alcoolului/drogurilor
- Vinovăție în accidente rutiere fără permis valid
- Bunuri de valoare mare nedeclarate (bijuterii, electronice scumpe)
- Epidemii/pandemii (depinde de poliță)
- Acte de război sau terorism
- Sarcină peste un anumit termen (de regulă 28+ săptămâni)
- Călătorii în zone cu avertizare de evitare
Franșiza – ce trebuie să știi
Multe polițe au o franșiză (sumă deductibilă) – adică o sumă pe care o suporți tu din buzunar înainte ca asiguratorul să plătească. De exemplu, o franșiză de 50 de euro la bagaje înseamnă că pentru o pagubă de 200 de euro vei primi doar 150 de euro despăgubire. Polițele fără franșiză sunt mai scumpe, dar te scutesc de surprize.
CEASS – cardul european de asigurări sociale de sănătate
Cardul CEASS (EHIC în engleză) este un document gratuit emis de Casa Națională de Asigurări de Sănătate, care îți permite să accesezi servicii medicale necesare în cele 27 de state UE, plus Islanda, Liechtenstein, Norvegia, Elveția și Regatul Unit. Ai dreptul la tratament în aceleași condiții și la aceleași costuri ca și cetățenii țării respective.

Ce acoperă CEASS
- Asistență medicală de urgență în spitalele publice
- Tratamente necesare medical pe durata șederii temporare
- Aceleași condiții de tratament ca pentru cetățenii locali
- Medicamente prescrise în cadrul sistemului public
Ce nu acoperă CEASS
- Servicii medicale private
- Repatrierea sanitară sau transportul medical în țară
- Călătorii în scop medical
- Pierderea bagajelor sau anularea călătoriei
- Salvare montană sau nautică
- Servicii stomatologice (cu excepții minime)
Cum obții CEASS
Poți solicita cardul gratuit online pe platforma cardeuropean.ro sau la sediul Casei de Asigurări de Sănătate de care aparții. Ai nevoie de act de identitate, adeverință de la angajator (sau alt document care atestă calitatea de asigurat) și formularul de cerere completat. Cardul se emite în maximum 7 zile lucrătoare și este valabil 2 ani.
Companii de asigurare recomandate din România
Pe piața din România sunt mai mulți asiguratori care oferă produse de călătorie, dar nu toate polițele sunt la fel. Am analizat, prin urmare, cele mai populare companii din perspectiva acoperirii, prețului, procesului de daune și reputației.
| Companie | Produs principal | Preț orientativ (7 zile Europa) | Acoperire medicală | Puncte forte |
|---|---|---|---|---|
| Allianz-Țiriac | My Travel | 15-45 lei | 30.000 – 100.000 EUR | Rețea internațională vastă, asistență 24/7 |
| Generali | Travel Smart | 20-55 lei | 30.000 – 100.000 EUR | Oferte sezoniere, proces online rapid |
| Groupama | Asigurare Călătorie | 18-50 lei | 30.000 – 75.000 EUR | Bun raport calitate-preț, reputație solidă |
| Omniasig | Travel Plus | 15-40 lei | 30.000 – 50.000 EUR | Prețuri competitive, acoperire decentă |
| Euroins | Euroins Travel | 12-35 lei | 30.000 – 50.000 EUR | Cel mai accesibil preț de pornire |
| NN Asigurări | Travel Safe | 20-60 lei | 30.000 – 100.000 EUR | Acoperire extinsă, opțiuni flexibile |
| Uniqa | Asigurare Travel | 18-50 lei | 30.000 – 75.000 EUR | Experiență în piața europeană |
Pe ce criterii să compari
Prețul nu ar trebui să fie singurul factor de decizie. Iată, așadar, ce contează cu adevărat:
- Suma asigurată medical – minim 30.000 EUR, ideal 50.000+ EUR
- Repatrierea – verifică dacă este inclusă și până la ce sumă
- Franșiza – polițe fără franșiză sunt mai sigure
- Asistență 24/7 – linie telefonică disponibilă non-stop, în română
- Procesul de daune – cât durează despăgubirea, ce documente sunt necesare
- Recenzii clienți – experiența reală a altor călători
Comparație prețuri și pachete
Prețul unei asigurări de călătorie variază în funcție de mai mulți factori: destinație, durata călătoriei, vârsta asiguratului, nivelul de acoperire dorit și opțiunile suplimentare. Hai, prin urmare, să vedem cum stau lucrurile concret.
Factori care influențează prețul
- Destinația – călătoriile în SUA, Canada sau Japonia sunt mai scumpe decât cele în Europa
- Durata – cu cât stai mai mult, cu atât plătești mai mult (dar prețul per zi scade)
- Vârsta – persoanele peste 60-65 de ani au tarife mai mari
- Suma asigurată – acoperire mai mare = primă mai mare
- Opțiuni suplimentare – storno, sporturi, echipament electronic
Exemple orientative de prețuri (persoană 25-60 ani, Europa)
| Durata călătoriei | Pachet de bază | Pachet standard | Pachet premium |
|---|---|---|---|
| Weekend (3 zile) | 5-10 lei | 10-18 lei | 20-35 lei |
| 1 săptămână | 10-20 lei | 20-45 lei | 45-80 lei |
| 2 săptămâni | 18-35 lei | 35-70 lei | 70-130 lei |
| 1 lună | 30-60 lei | 60-120 lei | 120-220 lei |
| Anuală (multi-trip) | 50-80 lei | 80-150 lei | 150-300 lei |
Asigurare pentru sporturi de aventură
Dacă planifici o vacanță activă – schi, scufundări, rafting, bungee jumping, parapantă sau drumeții montane la altitudini mari – trebuie să știi că majoritatea polițelor standard nu acoperă accidentele survenite în timpul acestor activități. Fără un supliment dedicat, prin urmare, riști să rămâi fără protecție tocmai când ai cea mai mare nevoie de ea.

Categorii de activități
Asiguratorii împart de obicei activitățile sportive în două categorii:
Sporturi de aventură (risc moderat): schi pe pârtie, snowboarding, scufundări (până la 30m), snorkeling, escaladă cu echipament, drumeții montane sub 3.000m, ciclism montan, caiac/canoe, surfing, parasailing.
Sporturi extreme (risc ridicat): bungee jumping, parașutism, BASE jumping, heli-ski, alpinism peste 3.000m, hang gliding, cliff diving, kite surfing în condiții extreme.
Dacă planifici drumeții montane în Alpi sau alte masive europene, consultă și ghidul nostru despre trasee montane pentru începători în Alpii Elvețieni sau experiența noastră pe Drumul Zeilor din Coasta Amalfitană.
Condiții medicale preexistente și COVID-19
Condiții medicale preexistente
Dacă ai o condiție medicală preexistentă (diabet, astm, boli cardiace, epilepsie etc.), majoritatea polițelor standard nu acoperă complicațiile legate de aceasta. Vestea bună este că există opțiuni – dar trebuie să fii transparent și proactiv.
Ce poți face:
- Declară condiția la încheierea poliței – mulți asiguratori oferă acoperire cu un supliment de preț
- Obține un aviz medical de la doctor care confirmă că ești apt pentru călătorie
- Alege polițe specializate care includ acoperirea condițiilor preexistente
- Ia suficiente medicamente cu tine și păstrează rețetele la îndemână
Acoperirea COVID-19
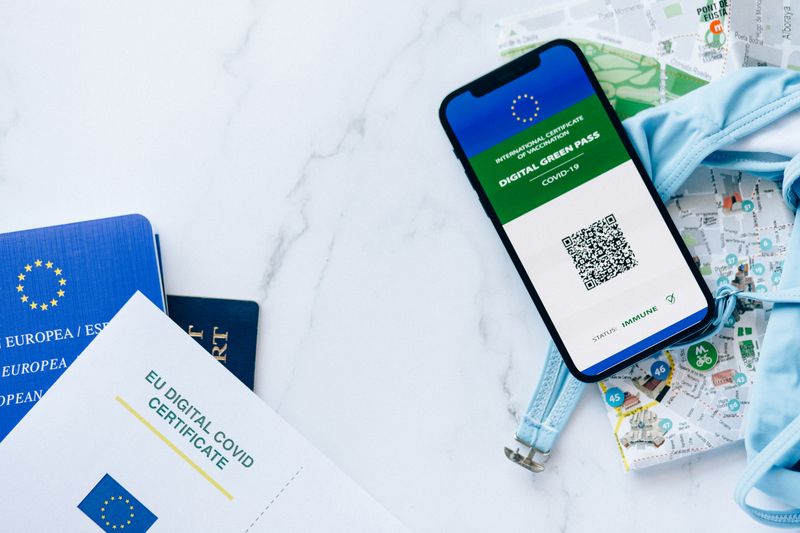
De la pandemia de COVID-19, majoritatea asiguratorilor au adaptat polițele pentru a include sau exclude explicit acest risc. În prezent, majoritatea polițelor standard acoperă cheltuielile medicale legate de COVID-19 ca pe orice altă boală, dar verifică mereu condițiile specifice ale poliței tale.
Ce să verifici:
- Cheltuieli medicale pentru tratament COVID-19 în străinătate
- Carantină forțată – acoperirea costurilor de cazare și masă
- Anularea călătoriei din cauza diagnosticului pozitiv
- Anularea din cauza restricțiilor de călătorie impuse de autorități
Asigurarea de pe cardul de credit – merită?
Multe carduri de credit premium (Visa Gold, Mastercard Gold sau Platinum) includ o asigurare de călătorie ca beneficiu. Dar atenție – nu te baza exclusiv pe ea fără să verifici ce acoperă cu adevărat.
Avantaje
- Nu plătești nimic separat – este inclusă în cardul tău
- Se activează automat sau când plătești călătoria cu cardul
- Poate include acoperire pentru întârzieri, anulări și bagaje
Dezavantaje și limitări
- Acoperire medicală limitată – sumele asigurate sunt adesea sub 30.000 EUR, insuficiente pentru zone Schengen
- Excluderi importante – sporturile de aventură, condițiile preexistente
- Condiții stricte de activare – de regulă trebuie să plătești biletele cu acel card
- Fără repatriere – rareori include transport medical în țara de origine
- Asigurare secundară – intervine doar după ce alte asigurări au plătit
- Documentare dificilă – condițiile sunt greu de găsit și de înțeles
Când este obligatorie asigurarea de călătorie
În multe situații, asigurarea de călătorie nu este doar recomandabilă, ci obligatorie din punct de vedere legal. Iată, prin urmare, cele mai importante cazuri:
Viza Schengen
Dacă ai nevoie de viză pentru a călători în spațiul Schengen (nu e cazul cetățenilor UE, dar este relevant pentru membrii familiei din afara UE), asigurarea de călătorie este obligatorie. Cerințele minime includ: acoperire medicală de minimum 30.000 EUR, valabilitate pe toată durata șederii, acoperire în toate cele 27 de state Schengen și includerea repatrierii și a cheltuielilor de urgență.
Alte situații când este obligatorie sau puternic recomandată
- Cuba, Ecuador, Rusia, Turcia – asigurarea de călătorie este cerută la intrare
- Croaziere – majoritatea companiilor de croazieră o cer obligatoriu
- Închirieri auto – asigurarea auto este separată, dar o poliță de călătorie te acoperă și pentru alte riscuri (utilă mai ales dacă pleci într-un road trip pe drumurile panoramice din Alpi)
- Studii sau muncă în străinătate – programele Erasmus+ cer adesea asigurare suplimentară
- Sporturi organizate – competiții de schi, maratoane, triatlon
Cum alegi asigurarea potrivită – pas cu pas
Cu atâtea opțiuni pe piață, alegerea asigurării potrivite poate părea copleșitoare. Urmează, prin urmare, acești pași simpli și vei găsi polița perfectă pentru tine în mai puțin de 15 minute.
- Stabilește-ți nevoile. Unde mergi? Cât timp? Ce activități planifici? Ai condiții medicale? Răspunsurile la aceste întrebări determină tipul de poliță de care ai nevoie.
- Folosește un comparator online. Intră pe platforme precum i-asigurare.ro sau asigurari.ro, completează datele călătoriei și compară instant ofertele mai multor asiguratori.
- Verifică suma asigurată medical. Nu coborî sub 30.000 EUR pentru Europa. Ideal, alege minim 50.000 EUR dacă mergi în țări cu costuri medicale ridicate (Elveția, Norvegia, Franța).
- Verifică dacă include repatriere. Aceasta este componenta care face cu adevărat diferența. Un transport medical cu avionul din Spania în România poate costa peste 20.000 de euro.
- Verifică franșiza. O poliță fără franșiză este preferabilă. Dacă are franșiză, asigură-te că suma este rezonabilă (sub 100 EUR).
- Adaugă opțiunile necesare. Sporturi de aventură, storno, echipament electronic – alege suplimentele relevante pentru călătoria ta.
- Citește condițiile generale. Da, știu, este plictisitor. Dar măcar citește secțiunile de excluderi și limitări. 10 minute de lectură te pot salva de la o surpriză neplăcută.
- Achiziționează polița online. Procesul durează 5 minute. Primești polița pe email instantaneu. Salvează-o și pe telefon pentru acces rapid.
Cum faci o cerere de despăgubire
Nimeni nu își dorește să ajungă în situația de a folosi asigurarea, dar dacă se întâmplă ceva, este esențial să știi exact ce pași să urmezi pentru a primi despăgubirea cât mai repede. Iată, așadar, procesul pas cu pas.
Pasul 1: contactează asiguratorul imediat
Sună la numărul de asistență 24/7 din polița ta cât mai repede posibil. Raportează incidentul și urmează instrucțiunile primite. Mulți asiguratori au și aplicații mobile prin care poți deschide cererea instant.
Pasul 2: adună documentele necesare
Documentația este cheia unei cereri de succes. Iată ce ai nevoie în funcție de tipul incidentului:
- Urgență medicală: raport medical, facturi, chitanțe, rețete, diagnostic
- Bagaje pierdute/deteriorate: raport PIR de la aeroport, lista obiectelor, facturi de achiziție
- Anulare călătorie: dovada motivului (certificat medical, document deces etc.), confirmări de rezervare, dovada plății
- Întârziere zbor: confirmare de la compania aeriană, facturi pentru cheltuielile suplimentare
- Furt: proces-verbal de la poliția locală, lista obiectelor furate

Pasul 3: completează formularul de cerere
Completează formularul de cerere de la asigurator cu atenție. Descrie incidentul factual, concis și complet. Evită exagerările sau omisiunile – orice neconcordanță poate întârzia sau invalida cererea.
Pasul 4: trimite documentația
Majoritatea asiguratorilor acceptă trimiterea online (email sau platforma lor). Scanează sau fotografiază clar toate documentele. De asemenea, păstrează copii ale tuturor documentelor trimise.
Pasul 5: urmărește cererea
Termenul obișnuit de procesare este de 2-4 săptămâni. Dacă nu primești un răspuns în 30 de zile, contactează asiguratorul pentru o actualizare. Majoritatea companiilor permit urmărirea online a stadiului cererii.
Întrebări frecvente despre asigurarea de călătorie
O asigurare standard pentru o săptămână în Europa costă între 15 și 50 de lei pentru o persoană cu vârsta între 18-60 de ani. Prețul variază în funcție de asigurator, nivelul de acoperire și opțiunile suplimentare alese. Pachetele premium (cu storno, sporturi de aventură etc.) pot ajunge la 80-130 de lei pentru aceeași perioadă.
CEASS-ul singur nu este suficient. El acoperă doar servicii medicale din sistemul public, în aceleași condiții ca pentru cetățenii locali (ceea ce poate include coplăți semnificative). Nu acoperă repatrierea sanitară, serviciile private, pierderea bagajelor sau anularea călătoriei. Recomandarea este să ai ambele – CEASS pentru accesul de bază și o asigurare de călătorie pentru acoperire completă.
Tehnic, unii asiguratori îți permit să cumperi asigurarea și după ce ai plecat, dar cu limitări importante: poate exista o perioadă de așteptare de 24-72 de ore înainte ca polița să devină activă, iar unele tipuri de acoperire (în special storno) nu mai sunt disponibile. Ideal, cumpără asigurarea în același timp cu biletele de avion sau cel mai târziu cu o zi înainte de plecare.
Polițele standard de obicei nu acoperă sporturile de aventură. Trebuie să adaugi un supliment specific (opțiunea „sporturi de aventură” sau „sporturi de iarnă”) care costă în medie 1-3 lei pe zi în plus. Acest supliment acoperă de regulă schiul pe pârtie, snowboardingul, scufundările, drumeția montană și alte activități similare. Sporturile extreme (parașutism, BASE jumping) necesită o acoperire separată.
Sună imediat la numărul de urgență local (112 în UE) și apoi contactează asiguratorul la linia de asistență 24/7 din poliță. Asiguratorul te poate îndrepta către un spital convențional, poate garanta plata direct către spital sau te poate consilia privind pașii următori. Păstrează toate documentele medicale, facturile și chitanțele – le vei avea nevoie pentru cererea de despăgubire.
Dacă faci cel puțin 3 călătorii pe an, o poliță anuală este aproape sigur mai economică. De exemplu, 3 polițe individuale de câte o săptămână pot costa 90-150 de lei, în timp ce o poliță anuală pornește de la 50-80 de lei. Pe lângă economia financiară, ai și avantajul că ești acoperit permanent – inclusiv pentru călătoriile spontane de weekend.
Majoritatea polițelor actuale acoperă cheltuielile medicale legate de COVID-19 ca pe orice altă boală. Totuși, acoperirea pentru carantină forțată sau anularea călătoriei din cauza restricțiilor impuse variază de la un asigurator la altul. Verifică mereu condițiile specifice ale poliței tale și întreabă explicit la achiziție despre acoperirea COVID-19.
